Quels sont les avantages de la Fiducie-Gestion ?
- Insaisissabilité des biens : Les biens confiés au fiduciaire ne peuvent pas être saisis par les créanciers du constituant, sauf en cas de fraude.
- Protection contre la faillite du fiduciaire.
- Alternative au mandat de protection future pour anticiper une incapacité de gestion.
- Gestion professionnelle des biens : Permet de confier des actifs à un fiduciaire compétent pour leur administration.
Quels types de biens peuvent être inclus dans une Fiducie-Gestion ?
Tout actif en pleine propriété peut être concerné :
- Actions et obligations.
- Biens immobiliers.
- Contrats d’assurance.
- Brevets et droits sociaux (avec droit de vote exercé par le fiduciaire).
Quelles sont les Applications de la Fiducie-Gestion?
- La flexibilité de la fiducie-gestion permet son utilisation dans de nombreux contextes :
- Restructurations Opérationnelles
- Conservation des actifs pour le financement et l’exécution des plans de sauvegarde de l’emploi (PSE).
- Restructurations Financières
- Gestion des droits sociaux dans le cadre de montages financiers complexes comme les leveraged buy-out (LBO).
- Financement de Projets
- Gestion des patrimoines composés d’actifs financés et de dettes, avec répartition des revenus générés (loyers, dividendes, etc.).
- Gestion de Titres
- Externalisation de la gestion de portefeuilles de titres, cotés ou non cotés.
- Gestion de Portefeuilles Immobiliers
- Administration des flux de trésorerie et supervision des Asset et Property managers.
- Cession et valorisation progressive des actifs.
- Fiducie-Garantie pour Comptes de Tiers
Comment mettre en place une Fiducie-Gestion ?
- Acte juridique : Par acte authentique ou sous seing privé (enregistré aux impôts).
- Contrat sur mesure : Inclut la mission du fiduciaire et ses pouvoirs (administration, disposition des biens, etc.).
- Durée : Fixée selon les besoins, maximum 99 ans. Modifiable avec l’accord des parties.
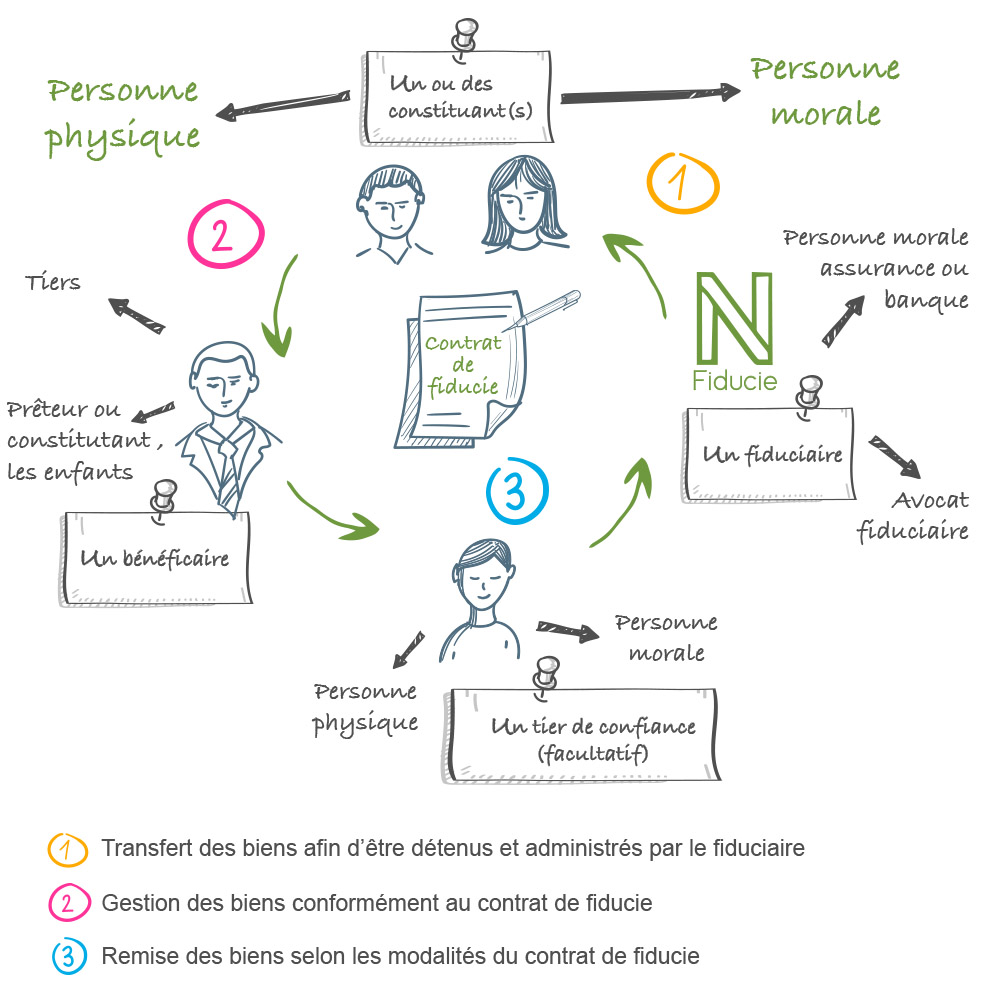
La fiducie
et l’avocat fiduciaire
Cliquez sur le schéma pour l’agrandir
Quelle est la fiscalité des biens transférés en Fiducie ?
- Les biens restent dans le patrimoine fiscal du constituant.
- Le constituant demeure soumis à l’ensemble des impôts et taxes afférents (IR, ISF, taxes foncières).
Peut-on combiner la Fiducie-Gestion avec une donation ?
Oui, une Fiducie-Gestion peut être incluse dans une donation avec charge. Cela permet :
- De protéger un donataire incapable de gérer le bien, notamment en cas de prodigalité.
- D’assurer la gestion du bien donné par un fiduciaire professionnel.
Quelle est l’utilité de la Fiducie-Gestion pour les personnes vulnérables ?
- Protège le patrimoine sans les lourdeurs des mesures de curatelle ou tutelle.
- Survit à une mise sous tutelle, contrairement au mandat de protection future.
- Évite les engagements contradictoires sur un même bien.
Qu’arrive-t-il au terme du contrat de Fiducie ?
- Les biens reviennent au constituant.
- En cas de décès du constituant, les biens tombent dans sa succession.
Quels sont les rôles et responsabilités du fiduciaire ?
- Gestion des biens : Administration et disposition selon les termes du contrat.
- Compte-rendu : Obligation de rendre compte de sa gestion au constituant ou au bénéficiaire.
- Indépendance : Les biens fiduciaires sont protégés contre sa propre faillite.
Comment la Fiducie-Gestion est-elle compatible avec des mesures de protection légale ?
- En curatelle, elle est autorisée sous réserve de cogestion.
- En tutelle, elle est prohibée mais peut continuer si le contrat a été conclu avant la mesure de tutelle.
Quels sont les avantages de combiner Fiducie-Gestion et Société Civile ?
- Organisation patrimoniale : Gestion professionnelle et planifiée des actifs.
- Survie au décès : L’organisation survit au décès des constituants.
- Transfert sécurisé : Les actifs restent sous contrôle grâce à un fiduciaire.
- Décharge des descendants : Les enfants ou petits-enfants ne gèrent pas directement les actifs.
Peut-on révoquer une Fiducie-Gestion ?
Oui, la Fiducie-Gestion est réversible à tout moment par le constituant, qui reste le bénéficiaire.
Quels sont les coûts et bénéfices de la Fiducie ?
- Coûts : Quelques milliers d’euros annuels.
- Bénéfices : Sécurisation du patrimoine, gestion professionnelle, pérennité des revenus, et protection contre des influences malveillantes.