Qu’est-ce qu’une fiducie-sûreté ?
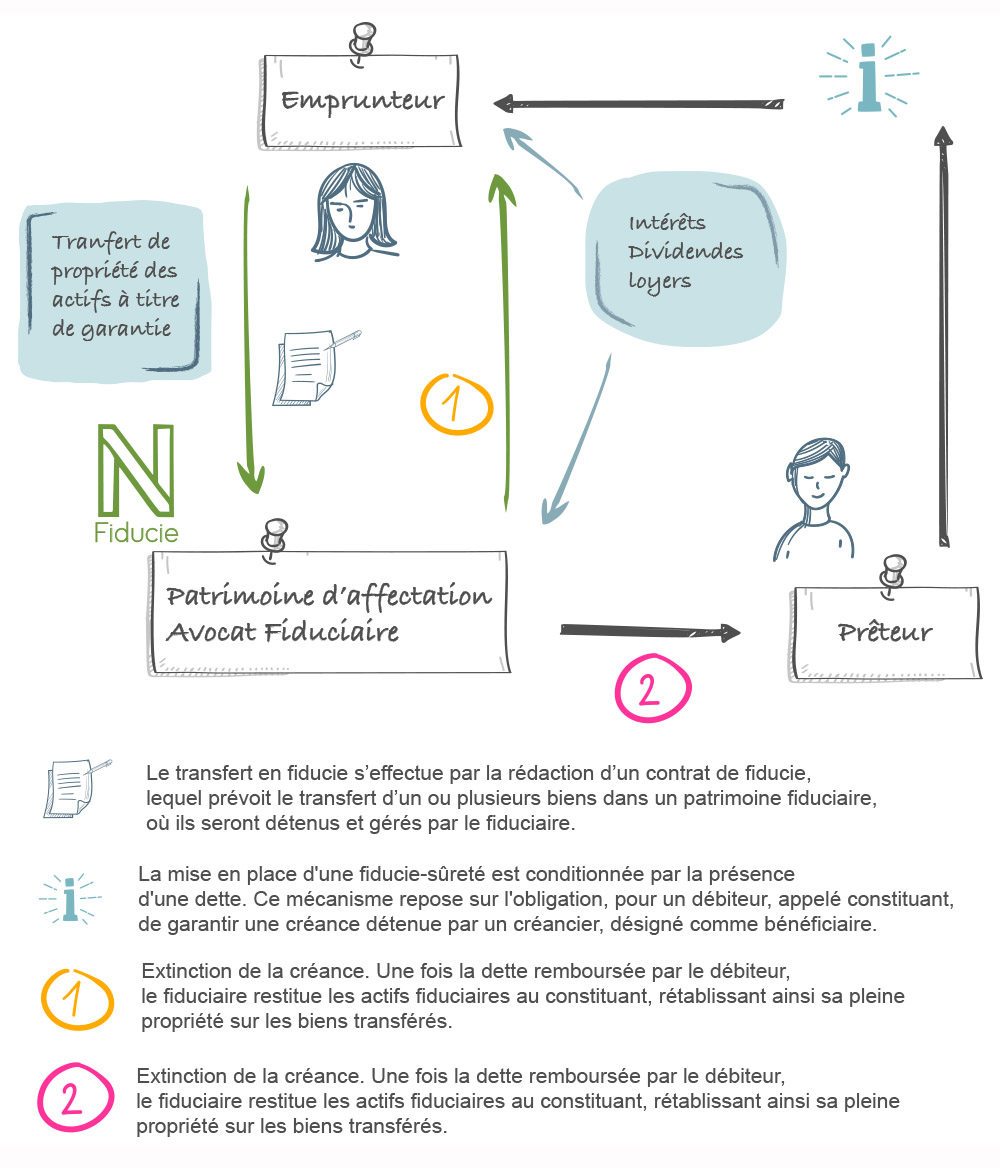
La fiducie-sûreté est un contrat par lequel un constituant (emprunteur) transfère temporairement la propriété de certains biens ou droits à un fiduciaire. Ces actifs sont placés dans un patrimoine distinct et servent à garantir les créances d’un ou plusieurs bénéficiaires (prêteurs).
Quels types d’actifs peuvent être transférés dans une fiducie-sûreté ?
Tout type d’actif peut être transféré, notamment des biens mobiliers, immobiliers, des droits ou des sûretés. Ce dispositif est très flexible grâce au principe de liberté contractuelle.
Comment fonctionne la fiducie-sûreté ?
- Transfert de propriété : Les actifs sont transférés au fiduciaire dès la signature du contrat.
- Gestion : Le fiduciaire administre ces actifs selon les modalités définies dans le contrat.
- Restitution ou réalisation : Si l’emprunteur rembourse intégralement sa dette, les actifs sont restitués. En cas de défaut, les bénéficiaires peuvent réaliser leur sûreté sans autorisation judiciaire.
Quels sont les modes de dénouement en cas de défaut de l’emprunteur ?
- Attribution des actifs au bénéficiaire : Le bénéficiaire reçoit les actifs, avec éventuel paiement d’une soulte au constituant si la valeur des actifs dépasse la créance garantie.
- Cession à un tiers : Les actifs sont vendus, et le produit de la vente est utilisé pour rembourser les créanciers.
La fiducie
et l’avocat fiduciaire
Cliquez sur le schéma pour l’agrandir
Quels avantages offre la fiducie-sûreté par rapport aux sûretés classiques ?
- Les actifs fiduciaires échappent à la procédure collective du constituant, protégeant les droits des créanciers.
- Pas besoin d’autorisation judiciaire pour réaliser la sûreté en cas de défaut.
- Flexibilité accrue grâce à la liberté contractuelle et aux nouvelles dispositions légales.
Comment la fiducie-sûreté résiste-t-elle aux procédures collectives ?
Les actifs transférés quittent le patrimoine du débiteur avant l’ouverture de la procédure collective. Ils ne sont donc pas soumis aux règles classiques comme la suspension des poursuites ou l’interdiction des paiements de créances antérieures.
Qu’est-ce qu’une convention de mise à disposition dans une fiducie-sûreté ?
C’est une clause permettant au constituant d’utiliser les actifs transférés (par exemple, son siège social ou des machines essentielles à son activité). Cette convention limite cependant certaines prérogatives du bénéficiaire, notamment en cas de procédure collective.
Quels sont les récents changements législatifs concernant la fiducie-sûreté ?
Depuis l’ordonnance n° 2021-1192, il est possible pour le fiduciaire de céder les actifs en dessous de leur valeur d’expertise si aucun acquéreur n’est trouvé au prix fixé. Cette réforme apporte une flexibilité supplémentaire au mécanisme.
Pourquoi choisir la fiducie-sûreté pour garantir un prêt ?
- Protection renforcée des créanciers.
- Souplesse dans la gestion des actifs transférés.
- Efficacité même en contexte de restructuration ou de procédure collective.
Comment fonctionne le rechargement d’une fiducie-sûreté ?
Le rechargement permet d’ajouter des titres ou des biens à la fiducie existante pour obtenir un financement complémentaire. Cela se fait sans recréer une nouvelle fiducie, ce qui réduit les coûts (pas de frais de création, mais uniquement des frais pour l’avenant, la banque et le fiduciaire).
Quels sont les avantages fiscaux de la fiducie-sûreté ?
- Le transfert des actifs se fait sans plus-value ni droits de mutation.
- Les régimes fiscaux, comme l’intégration fiscale ou le régime “mère-fille”, ne sont pas affectés.
- Lors de la vente d’un bien fiduciaire, la plus-value revient intégralement à l’emprunteur, et non au fiduciaire ou à la banque.
La fiducie-sûreté est-elle adaptée à plusieurs emprunteurs ?
Oui, la fiducie-sûreté peut inclure plusieurs emprunteurs, qu’ils soient des personnes physiques ou morales.
Quels sont les avantages de la fiducie-sûreté par rapport à une hypothèque ?
- Les frais de gestion de la fiducie sont proportionnels à la durée effective du crédit, contrairement aux frais d’hypothèque payés en une seule fois à la signature.
- En cas de revente d’un bien fiduciaire, l’expertise garantit que la vente n’est pas réalisée à perte.
- Le recouvrement des créances est rapide et ne nécessite pas de jugement.
La fiducie-sûreté protège-t-elle les intérêts de l’emprunteur ?
Absolument. Les biens mis en fiducie sont isolés des poursuites judiciaires, des procédures de liquidation et des créanciers. De plus :
- La plus-value lors de la revente revient toujours à l’emprunteur.
- Les biens fiduciaires sont évalués avant toute cession pour éviter une vente à perte.
Comment la fiducie-sûreté assure-t-elle une récupération rapide des créances ?
Grâce à son exécution directe, le recouvrement des créances ne nécessite pas d’autorisation judiciaire. Cela permet une mise en œuvre rapide et efficace en cas de défaut de l’emprunteur.
Quels sont les frais associés à une fiducie-sûreté ?
- Les frais de constitution et de gestion de la fiducie sont calculés en fonction de la durée réelle du crédit.
- Si le crédit est remboursé par anticipation, les frais de la fiducie cessent immédiatement.
- Contrairement à l’hypothèque, ces frais sont ajustables et évitent des dépenses excessives.
Pourquoi la fiducie-sûreté est-elle préférée pour le refinancement d’actifs ?
- Elle permet un rechargement flexible et économique sans les coûts élevés associés aux hypothèques complémentaires ou aux mainlevées.
- Elle évite les frottements fiscaux et les droits de mutation souvent rencontrés dans d’autres mécanismes comme le lease-back.=